

ລາຄາຄໍາສູງຂຶ້ນເປັນປະຫວັດສາດເຖິງ 5,500 ຕໍ່ອອນ ແມ່ນຫຍັງຈະເກີດຂຶ້ນຕໍ່ໄປ
ໃນທ່າມກາງຄວາມຂັດແຍ້ງດ້ານພູມສາດການເມືອງ ແລະ ຄວາມບໍ່ແນ່ນອນດ້ານນະໂຍບາຍເພີ່ມຂຶ້ນ, ລວມເຖິງເງິນໂດລາສະຫະລັດອ່ອນຄ່າລົງຢ່າງຊັດເຈນ, ລາຄາຄໍາໃນຕະຫຼາດໂລກໄດ້ເພີ່ມຂຶ້ນທະລຸຜ່ານລະດັບທາງຈິດຕະສາດ ແລະ ເປັນເຫດການທາງປະຫວັດສາດເທື່ອລະກ້າວ. ເປັນຄັ້ງທຳອິດທີ່ລາຄາຄໍາເພີ່ມສູງຂຶ້ນເກີນ 5,500ໂດລາຕໍ່ອອນໃນວັນທີ 29 ມັງກອນນີ້, ເຊິ່ງເປັນການເພີ່ມຂຶ້ນ ທີ່ຮູ້ສຶກວ່າບໍ່ຄືກັນກັບການຂຶ້ນລາຄາເພື່ອຫາກໍາໄລ ແຕ່ຄ້າຍຄືການປັບໂຄງສ້າງລະບົບການເງິນໂລກຄັ້ງ ໃໝ່. ທະນາຄານຂະໜາດໃຫຍ່ທີ່ສຸດຂອງ Wall Street ບໍ່ໄດ້ລັງເລທີ່ຈະຄາດຄະເນວ່າ ການເພີ່ມຂຶ້ນຂອງລາຄາຄໍາຄັ້ງນີ້ຈະໄປຮອດໄກປານໃດ. ກຸ່ມນັກວິເຄາະຈໍານວນຫຼາຍຂຶ້ນໄດ້ຄາດຄະເນວ່າ ລາຄາຄໍາຈະຍັງສືບຕໍ່ເພີ່ມຂຶ້ນຈົນໝົດປີ 2026. ທະນາຄານອາເມຣິກາ ໄປໄກທີ່ສຸດໂດຍໄດ້ປັບເປົ້າໝາຍໄລຍະສັ້ນຂອງຕົນຂຶ້ນເປັນ 6,000 ຕໍ່ອອນ ເຊິ່ງເປັນການຄາດຄະເນທີ່ກ້າຫານທີ່ສຸດໃນບັນດາສະຖາບັນການເງິນຂະໜາດໃຫຍ່.
ທ່ານ ມິເຊວ ຮາກເນັດ, ຫົວໜ້ານັກຍຸດທະສາດການລົງທຶນຂອງທະນາຄານ ກ່າວວ່າ: “ປະຫວັດສາດບໍ່ໄດ້ຊ້ຳຮອຍຢ່າງສົມບູນແບບ, ແຕ່ມັກຈະມີຮູບແບບຄ້າຍຄືກັນ” ໂດຍຊີ້ໃຫ້ເຫັນວ່າ ໃນໄລຍະ 4 ຕະຫຼາດຫຼັກມີລາຄາເພີ່ມຂຶ້ນໃນໄລຍະຜ່ານມາ, ລາຄາຄໍາໄດ້ເພີ່ມຂຶ້ນປະມານ 300% ໃນໄລຍະສະເລ່ຍ 43 ເດືອນ. ດ້ວຍເຫດນີ້, ລາວຈຶ່ງໃຫ້ເຫດຜົນວ່າ ລາຄາຄໍາ 6,000 ຕໍ່ອອນພາຍໃນລະດູໃບໄມ້ຫລົ່ນປີ 2026 ບໍ່ແມ່ນເລື່ອງເກີນຈິງແຕ່ເປັນພຽງສຽງສະທ້ອນທາງສະຖິຕິ.
ໃນວັນທີ 30 ມັງກອນນີ້, ລາຄາຄຳໄດ້ຫຼຸດລົງປະມານ 3%, ແຕ່ຍັງຢູ່ໃນລະດັບສູງສຸດເປັນປະຫວັດການ. ທ່ານ ທຽນເສີນຊູ ຈາກໜ່ວຍງານວິເຄາະເສດຖະສາດ (Economist Intelligence Unit) ໃຫ້ສໍາພາດຕໍ່ China Economic Net ວ່າ: “ໃນໄລຍະສັ້ນ, ຄຳຈະຢຸດຊະງັກໃນອະນາຄົດອັນໃກ້ນີ້ຫຼັງຈາກເພີ່ມຂຶ້ນຢ່າງວ່ອງໄວ. ແຕ່ໃນໄລຍະຍາວ, ລາຄາຄໍາອາດຈະເພີ່ມຂຶ້ນໄປອີກ. ການຖືຄອງຄຳໂດຍທະນາຄານກາງ – ຕົວຂັບເຄື່ອນໂຄງສ້າງຫຼັກທີ່ຢູ່ເບື້ອງຫຼັງການຂະຫຍາຍຕົວຂອງຄຳໃນຊຸມປີມໍ່ໆ ມານີ້ ຍັງບໍ່ໄດ້ບັນລຸລະດັບດຽວກັນໃນຊຸມປີ 1960”.
ຄວາມຮູ້ສຶກຕໍ່ຄວາມສ່ຽງໃນຕະຫຼາດເພີ່ມສູງຂຶ້ນ. ຄວາມຂັດແຍ້ງທີ່ລະເບີດຂຶ້ນລະຫວ່າງອາເມຣິກາ ແລະ ພັນທະມິດ NATO ກ່ຽວກັບເກາະກຣີນແລນ ໄດ້ທຳລາຍຄວາມເຊື່ອໝັ້ນໃນຄວາມສາມັກຄີຂອງກຳລັງພັນທະມິດຫຼຸດລົງ. ດານມາກ, ໂປໂລຍ ແລະ ຊູແອັດ ໄດ້ປະກາດ ຫຼື ສົ່ງສັນຍານວ່າ ຈະຫຼຸດຜ່ອນການຖືຄອງພັນທະບັດລັດຖະບານອາເມຣິກາ. ໃນຂະນະດຽວກັນ, ການເຈລະຈາທີ່ອາເມ ຣິກາເປັນຕົວກາງລະຫວ່າງອູແກຣນ ແລະ ຣັດເຊຍໃນອາບູດາບີສິ້ນສຸດລົງໂດຍບໍ່ມີຂໍ້ຕົກລົງ, ແລະ ຄວາມຕຶງຄຽດກ່ຽວກັບອີຣານຍັງຄົງເພີ່ມຂຶ້ນ ເຮັດໃຫ້ຄວາມຮູ້ສຶກບໍ່ມັກຄວາມສ່ຽງໃນຕະຫຼາດທົ່ວໂລກເພີ່ມຂຶ້ນຢ່າງຕໍ່ເນື່ອງ.
ອີງຕາມຂໍ້ມູນຈາກສະພາຄໍາໂລກ, 43% ຂອງທະນາຄານກາງທີ່ຖືກສໍາຫຼວດຄາດວ່າ ຈະເພີ່ມປະລິມານຄໍາສໍາຮອງໃນໄລຍະ 12 ເດືອນຕໍ່ໜ້າ. Goldman Sachs ປະເມີນວ່າການຊື້ຂອງພາກລັດອາດສະເລ່ຍ 60 ໂຕນຕໍ່ເດືອນໃນປີ 2026. ການສະສົມເຖິງວ່າໃນໄລຍະທີ່ມີຄວາມຜັນຜວນສູງ, Goldman ຊີ້ໃຫ້ເຫັນ ແມ່ນຫຼັກຖານທີ່ສະແດງໃຫ້ເຫັນວ່າຄວາມຕ້ອງການຂອງພວກເຂົານັ້ນບໍ່ໄວຕໍ່ລາຄາປານໃດ, ແຕ່ມັນສະທ້ອນໃຫ້ເຫັນເຖິງການຕັດສິນໃຈດ້ານຍຸດທະສາດເພື່ອປ້ອງກັນຄວາມສ່ຽງຈາກຄວາມຜັນຜວນທາງດ້ານພູມສາດການເມືອງ ແລະ ຄວາມສ່ຽງຂອງລະບົບການເງິນ.
Morgan Stanley ເຊິ່ງເປັນສະຖາບັນການເງິນຂະໜາດໃຫຍ່ຂອງໂລກ ໄດ້ຄາດຄະເນການລົງທຶນໃນປີ 2026 ວ່າ: “ການໃຊ້ເງິນໂດລາເປັນອາວຸດກະຕູ້ນໃຫ້ເກີດການກະຈາຍຄວາມສ່ຽງໃນການລົງທຶນ. ໃນຂະນະທີ່ນັກລົງທຶນຊອກຫາທາງເລືອກອື່ນທົດແທນເງິນໂດລາສະຫະລັດ, ການຄົ້ນຫາດັ່ງກ່າວສາມາດໃຫ້ການສະໜັບບສະໜູນທີ່ເຂັ້ມແຂງຕໍ່ເນື່ອງຕໍ່ລາຄາຄໍາ”. ບາງຄົນເຫັນວ່າ ນີ້ເປັນການປ່ຽນແປງຄັ້ງໃຫຍ່ໃນຫຼາຍຊົ່ວຄົນ. ທ່ານ ກາຍ ວູຟ, ຫົວໜ້າຝ່າຍວິເຄາະຕະຫຼາດທົ່ວໂລກທີ່ Marex ເຊິ່ງເປັນບໍລິສັດການເງິນຂອງອັງກິດ ໃຫ້ເຫດຜົນວ່າ: ການຈັດສັນທຶນສໍາຮອງໄປສູ່ຄໍາອາດຍັງຢູ່ຕໍ່ໄປອີກ 10-20 ປີ ເຊິ່ງຈະເຮັດໃຫ້ການສະໜັບສະໜູນທີ່ໝັ້ນຄົງໄລຍະຍາວສໍາລັບຄໍາແທ່ງ.
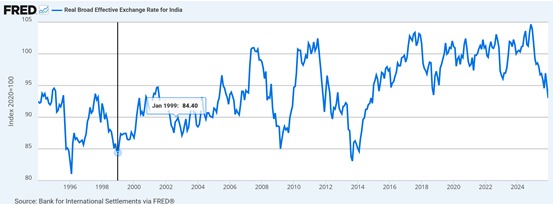
ທ່ານ ຊູ ກ່າວວ່າ “ຖ້າພວກເຮົາເບິ່ງອັດຕາແລກປ່ຽນທີ່ແທ້ຈິງຂອງເງິນໂດລາສະຫະລັດ ແມ່ນຍັງຢູ່ໃນລະດັບສູງເມື່ອປຽບທຽບສະກຸນເງິນອື່ນໆ, ສະນັ້ນ ຍັງມີຊ່ອງຫວ່າງທາງລົບ, ແລະປີ 2026 ຈະເປັນປີທີ່ວຸ້ນວາຍສຳລັບເງິນໂດລາສະຫະລັດ. ໂດຍສະເພາະ, ການຂາດດຸນງົບປະມານທີ່ໜັກໜ່ວງຈະເຮັດໃຫ້ຄ່າປະກັນໄພຄວາມສ່ຽງເພີ່ມຂຶ້ນໃນການຖືຄອງເງິນໂດລາສະຫະລັດ”.
ນອກຈາກປັດໄຈທາງພູມສາດການເມືອງແລ້ວ, ຍັງມີຄວາມກັງວົນທີ່ສໍາຄັນກວ່ານັ້ນຄື: ງົບດຸນອາເມລິກາ, ລະດັບຫນີ້ສິນທີ່ເພີ່ມຂຶ້ນ ແລະ ການຂາດດຸນທີ່ຍືດຍາວນານຕໍ່ເນື່ອງໄດ້ທຳລາຍຄວາມເຊື່ອໝັ້ນໃນຄວາມຍືນຍົງດ້ານງົບປະມານຂອງອາເມຣິກາອີກຄັ້ງ ເຊິ່ງກຳລັງບັນທອນຄວາມໜ້າດຶງດູດຂອງຊັບສິນທີ່ອີງໃສ່ເງິນໂດລາ. ນະໂຍບາຍການເງິນກຳລັງສະໜັບສະໜູນທ່າອ່ຽງນີ້. ດ້ວຍວົງຈອນການຜ່ອນຜັນຂອງທະນາຄານກາງອາເມຣິກາ (Fed) ທີ່ຍັງຄົງຢູ່, ຕະຫຼາດແຮງງານທີ່ກຳລັງເຢັນລົງ ແລະ ອັດຕາເງິນເຟີ້ທີ່ຖືກຄວບຄຸມໄດ້ເຮັດໃຫ້ຜູ້ກຳນົດນະໂຍບາຍມີພື້ນທີ່ໃນການດໍາເນີນນະໂຍບາຍແບບຜ່ອນຜັນຕໍ່ໄປ. ໃນວັນທີ 28 ມັງກອນນີ້, Fed ໄດ້ປະກາດຮັກສາອັດຕາດອກເບ້ຍມາດຕະຖານຂອງຕົນໄວ້ທີ່ 3,50%–3,75%, ເຊິ່ງສອດຄ່ອງກັບຄາດຫວັງ, ແຕ່ການຕັດສິນໃຈນີ້ໄດ້ປົກປິດຄວາມແຕກແຍກທີ່ເລິກເຊິ່ງກວ່າ ເພາະ 2 ໃນ 12 ສະມາຊິກທີ່ມີສິດລົງຄະແນນສຽງໄດ້ຄັດຄ້ານ ເຊິ່ງເປັນການປະຊຸມຕໍ່ເນື່ອງຄັ້ງທີ 5 ທີ່ມີການຄັດຄ້ານພາຍໃນ ແລະ ເປັນສັນຍານທີ່ຫາຍາກຂອງຄວາມບໍ່ສອດ ຄ່ອງກັນຂອງສະຖາບັນ.
ທ່ານ ວິນເຊັນ ມໍຕີເອີ, ຫົວໜ້າຝ່າຍການລົງທຶນຂອງ Amundi ເຊິ່ງເປັນຜູ້ຈັດການຊັບສິນໃຫຍ່ທີ່ສຸດໃນເອີຣົບ ຊີ້ໃຫ້ເຫັນໃນການໃຫ້ສຳພາດກັບໂທລະພາບ Bloomberg ວ່າ: “ການປ່ຽນໄປສູ່ຄໍາ ແລະ ຫ່າງຈາກເງິນໂດລາສະຫະລັດນັ້ນຍັງຖືກຂັບເຄື່ອນຈາກການຂາດດຸນງົບປະມານຈໍານວນຫຼາຍຈາກອາເມຣິກາ ແລະ ຄຳຖາມກ່ຽວກັບນະໂຍບາຍຂອງທະນາຄານກາງອາເມຣິກາໃນອະນາຄົດ”.
ໃນໄລຍະຍາວ, ເມື່ອຄວາມເປັນອິດສະຫຼະຂອງທະນາຄານກາງອາເມຣິກາອ່ອນແອລົງ ແລະ ຄວາມແຕກແຍກດ້ານນະໂຍບາຍພາຍໃນຍັງສືບຕໍ່ເພີ່ມຂຶ້ນ, ບວກກັບການຂາດດຸນງົບປະມານທີ່ເພີ່ມຂຶ້ນທີ່ກຳລັງທຳລາຍຄວາມໜ້າເຊື່ອຖືຂອງເງິນໂດລາສະຫະລັດ ແລະ ພັນທະບັດລັດຖະບານອາເມຣິກາຢ່າງຕໍ່ເນື່ອງ, ທ່າອ່ຽງທົ່ວໂລກຂອງ “ການຫຼຸດຜ່ອນການໃຊ້ເງິນໂດລາສະຫະລັດ” ຄາດວ່າຈະໄດ້ຮັບການເສີມສ້າງຄວາມເຂັ້ມແຂງຂຶ້ນ. ໃນການສຳຫຼວດຂອງສະພາຄໍາໂລກໃຫ້ຮູ້ວ່າ: 75% ຂອງທະນາ ຄານກາງກ່າວວ່າ ພວກເຂົາຄາດວ່າອັດຕາສ່ວນຂອງເງິນໂດລາສະຫະລັດໃນສະກຸນເງິນສໍາຮອງທົ່ວໂລກຈະຫຼຸດລົງປານກາງ ຫຼື ຢ່າງຫຼວງຫຼາຍໃນໄລຍະ 5 ປີຕໍ່ໜ້າ.
ການປ່ຽນແປງນີ້ກຳລັງຊັດເຈນຂຶ້ນເລື້ອຍໆ. ການຖືຄອງພັນທະບັດລັດຖະບານອາເມຣິກາໄລຍະຍາວຂອງອິນເດຍໄດ້ຫຼຸດລົງມາຢູ່ທີ່ 174 ຕື້ໂດລາ, ເຊິ່ງເປັນລະດັບຕໍ່າສຸດໃນ 5 ປີ ແລະ ຕໍ່າກວ່າຈຸດສູງສຸດໃນປີ 2023 ຂອງພວກເຂົາເຖິງ 26%. ທະນາຄານກາງໂປໂລຍ ໄດ້ປະກາດແຜນການເພີ່ມຄໍາອີກ 150 ໂຕນໃນຄໍາສໍາຮອງຂອງຕົນ, ແລະ ໃນຂະນະທີ່ເງິນໂດລາສະຫະລັດຍັງເປັນສະກຸນເງິນສໍາຮອງທີ່ໂດເດັ່ນຂອງໂລກ, ແຕ່ຂໍ້ຕົກລົງແລກປ່ຽນສະກຸນເງິນສອງຝ່າຍກຳລັງກາຍເປັນບັນຫາສໍາຄັນໃນລະບົບທີ່ເງິນໂດລາສະຫະລັດໜ້ອຍລົງ. ນັບມຮອດເດືອນກັນຍາ 2025, ທະນາຄານກາງຈີນມີຂໍ້ຕົກລົງການແລກປ່ຽນສະກຸນເງິນທີ່ໃຊ້ຢູ່ກັບ 32 ປະເທດ ແລະ ເຂດແຄ້ວນທົ່ວໂລກ, ມູນຄ່າທັງ ໝົດປະມານ 4,500 ຕື້ຢວນ.
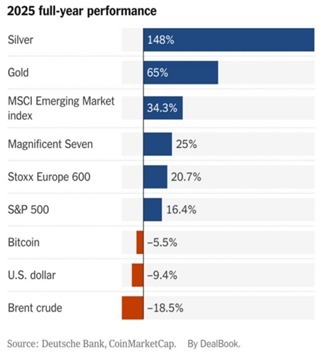
ບໍ່ແມ່ນຄໍາພຽງຢ່າງດຽວເທົ່ານັ້ນ, ກຸ່ມໂລຫະທີ່ມີຄ່າທັງໝົດກໍາລັງຫັນໄປໃນທິດທາງເພີ່ມຂຶ້ນ. ເງິນບໍລິສຸດກຳລັງໄດ້ຮັບການເລີ່ມຕົ້ນປີທີ່ເຂັ້ມແຂງທີ່ສຸດນັບຕັ້ງແຕ່ມີການບັນທຶກຂໍ້ມູນໃນປີ 1972 ໂດຍມີການຊື້ຂາຍຢູ່ທີ່ 114ໂດລາຕໍ່ອອນ, ເພີ່ມຂຶ້ນປະມານ 60% ນັບແຕ່ຕົ້ນປີ, ຫຼັງຈາກທີ່ເພີ່ມຂຶ້ນຢ່າງຫຼວງຫຼາຍ 150% ໃນປີ 2025. Platinum and palladium ເຊິ່ງເປັນໂລຫະທີ່ນອນໃນກຸ່ມທີ່ຫາຍາກກໍ່ສ້າງສະຖິຕິສູງສຸດເປັນປະຫວັດສາດເກີນ 2,000 ໂດລາຕໍ່ອອນ. HSBC ຊີ້ໃຫ້ເຫັນວ່າ ການຂາດດຸນໂຄງສ້າງຂອງ Platinum ອາດຈະຂະຫຍາຍອອກເຖິງ 1,2 ລ້ານອອນໃນປີ 2026, ເຊິ່ງເປັນການງດຶງດູດນັກລົງທຶນຜູ້ທີ່ເຫັນວ່າ Platinum ເປັນທາງເລືອກທີ່ຖືກກວ່າຄໍາ.
ການຈັດສັນຊັບສິນຄືນໃໝ່ນີ້ເກີດຂຶ້ນໃນລະດັບໂລກ. ນັກລົງທຶນ ແລະ ທະນາຄານກາງ ຕ່າງຫຼຸດຜ່ອນການລົງທຶນໃນຊັບສິນຂອງອາເມຣິກາເພື່ອກະຈາຍຄວາມສ່ຽງ. ຕະຫຼາດເກີດໃໝ່ເປັນຜູ້ໄດ້ຮັບຜົນປະໂຫຍດອັນດັບຕົ້ນ. ອີງຕາມບົດວິເຄາະກອງທຶນຫຸ້ນຕະຫຼາດເກີດໃໝ່ໄຕມາດສຸດທ້າຍປີ 2025 ຂອງ Goldman Sachs, ດັດຊະນີ MSCI Emerging Markets Index ໄດ້ເພີ່ມຂຶ້ນ 4,73% ໃນໄຕມາດສຸດທ້າຍຂອງປີ 2025 ເຮັດໃຫ້ຜົນກຳໄລຕະຫຼອດປີເພີ່ມຂຶ້ນເຖິງ 33,57%, ເຊິ່ງເປັນຜົນງານທີ່ແຂງແຮງທີ່ສຸດໃນໄລຍະ 8 ປີຜ່ານມາ. ການເພີ່ມຂຶ້ນນີ້ຍັງສືບຕໍ່ເຂົ້າສູ່ປີ 2026, ໂດຍດັດຊະນີເພີ່ມຂຶ້ນປະມານ 7% ນັບແຕ່ຕົ້ນປີ ໂດຍມີຫຸ້ນເຕັກໂນໂລຊີອາຊີເປັນແຮງຂັບເຄື່ອນຫຼັກ.
ທ່ານ ຊາມິນ ໂມສຊາວາ-ຣາມານີ, ຫົວໜ້າຝ່າຍການລົງທຶນຂອງ Goldman Sachs Wealth Management ກ່າວວ່າ: “ຫຸ້ນໃນຕະຫຼາດເກີດໃໝ່ມີອັດຕາຜົນຕອບແທນທີ່ແທ້ຈິງທີ່ຄາດຄະເນໄວ້ສູງໃນກໍລະນີພື້ນຖານຢູ່ທີ່ 8%, ເຊິ່ງພວກເຮົາກຳນົດຄວາມເປັນໄປໄດ້ 55%”. “ຄວາມຜັນຜວນໃນກໍລະນີພື້ນຖານຂອງພວກເຮົາສຳລັບຕະຫຼາດເກີດໃໝ່ນັ້ນແມ່ນສູງທີ່ສຸດໃນບັນດາຕະຫຼາດທັງໝົດ”