

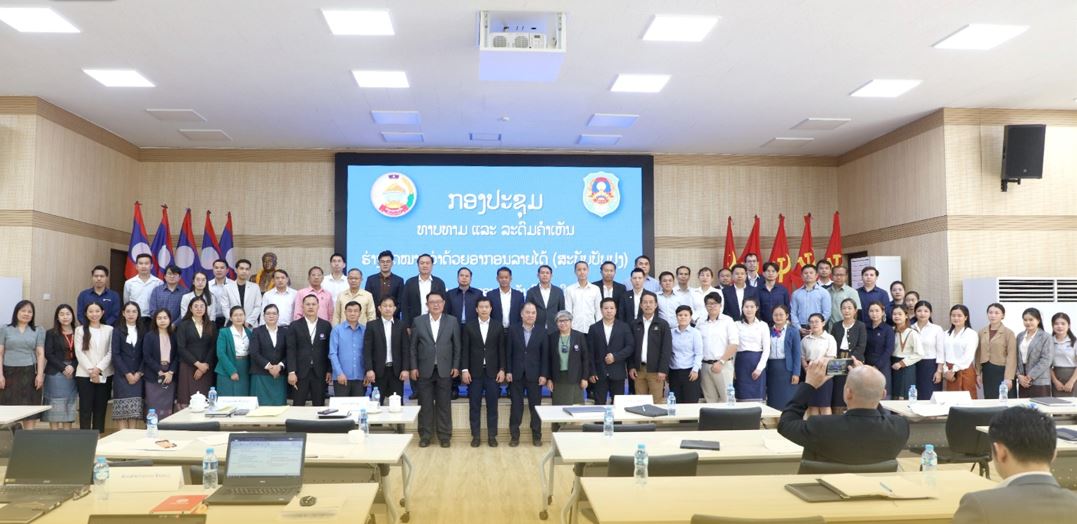
ກົມສ່ວຍສາອາກອນ ກະຊວງການເງິນ ຈັດກອງປະຊຸມທາບທາມຮ່າງກົດໝາຍ ວ່າດ້ວຍອາກອນລາຍໄດ້ ສະບັບປັບປຸງ ໃນວັນທີ 3 ມີນາ 2025 ໂດຍການເປັນປະທານຂອງ ທ່ານ ພູວົງ ກິດຕະວົງ ຮອງລັດຖະມົນຕີກະຊວງການເງິນ, ມີຫົວໜ້າ, ຮອງຫົວໜ້າຫ້ອງການ, ບັນດາຫົວໜ້າກົມ, ຮອງຫົວໜ້າກົມ ອ້ອມຂ້າງກະຊວງການເງິນ, ມີຕາງໜ້າຈາກກະຊວງກ່ຽວຂ້ອງ, ພະແນກການເງິນ, ສ່ວຍສາອາກອນ ປະຈຳແຂວງ ທີ່ຕາງໜ້າຈາກ 6 ແຂວງ ແລະ ຫົວໜ່ວຍວິສາຫະກິດ ທີ່ຂຶ້ນກັບການຄຸ້ມຄອງຂອງ ກົມສ່ວຍສາອາກອນ ແລະ ສ່ວຍສາອາກອນ ປະຈໍານະຄອນຫລວງວຽງຈັນ ແລະ ພາກສ່ວນກ່ຽວຂ້ອງ ເຂົ້າຮ່ວມ.
ທ່ານ ພູວົງ ກິດຕະວົງ ໄດ້ໃຫ້ຮູ້ວ່າ: ກອງປະຊຸມໃນຄັ້ງນີ້, ເພື່ອທາບທາມ ແລະ ຮັບຟັງຄຳຄິດຄຳເຫັນ ທັງພາກລັດ ແລະ ເອກະຊົນ ຕໍ່ເນື້ອໃນຮ່າງກົດໝາຍ ວ່າດ້ວຍອາກອນລາຍໄດ້ ສະບັບປັບປຸງ ເພື່ອໃຫ້ມີເນື້ອໃນຄົບຖ້ວນສົມບູນ ແລະ ສາມາດນຳໄປຈັດຕັ້ງປະຕິບັດໄດ້ໃນຕໍ່ໜ້າ. ອາກອນລາຍໄດ້ ແມ່ນພັນທະເປັນເງິນ ທີ່ເກັບຈາກບຸກຄົນ, ນິຕິບຸກຄົນ ແລະ ການຈັດຕັ້ງ ທີ່ມີລາຍຮັບ ຫລື ມີລາຍໄດ້, ແມ່ນອາກອນທີ່ເກັບໂດຍກົງຈາກຜູ້ທີ່ມີລາຍໄດ້ ແລະ ຖືກເກັບນຳວິສາຫະກິດ ແລະ ເກັບນຳບຸກຄົນທົ່ວໄປ; ອາກອນລາຍໄດ້ ບໍ່ແມ່ນເກັບນຳພຽງແຕ່ຄົນລາວເທົ່ານັ້ນ, ມັນຍັງຖືກຈັດເກັບຈາກບັນດາຄົນຕ່າງປະເທດ, ຄົນຕ່າງດ້າວ, ຄົນບໍ່ມີສັນຊາດ ແລະ ບັນດານິຕິບຸກຄົນ ທີ່ບໍ່ມີພູມລຳເນົາ ບໍ່ໄດ້ສ້າງຕັ້ງວິສາຫະກິດ ຕາມກົດໝາຍ ຂອງ ສປປ ລາວ ແຕ່ເຄື່ອນໄຫວມີລາຍຮັບ ຫລື ມີລາຍໄດ້ ຢູ່ໃນດິນແດນ ສປປ ລາວ ກໍລ້ວນແຕ່ຕ້ອງເສຍອາກອນລາຍໄດ້ ຢູ່ ສປປ ລາວ.
ຜ່ານການຈັດຕັ້ງປະຕິບັດກົດໝາຍດັ່ງກ່າວ ເປັນໄລຍະເວລາເກືອບ 6 ປີ ເຫັນວ່າ ມີຄວາມຈຳ ເປັນຕ້ອງໄດ້ມີການປັບປຸງບາງເນື້ອໃນຂອງກົດໝາຍ ເພື່ອໃຫ້ແທດເໝາະກັບສະພາບການຂະຫຍາຍຕົວຂອງເສດຖະກິດ-ສັງຄົມ ທີ່ໄດ້ມີການປ່ຽນແປງໄປຢ່າງໄວວາ, ບາງລາຍການກໍບໍ່ທັນໄດ້ເອົາມາກໍານົດໄວ້ໃນກົດໝາຍ ເພື່ອເກັບອາກອນ, ບັນດານະໂຍບາຍຊຸກຍູ້ສົ່ງເສີມ ແລະ ເນື້ອໃນບົດບັນຍັດ ທີ່ໄດ້ບັນຍັດໃນບາງມາດຕາຂອງກົດໝາຍດັ່ງກ່າວ ເຫັນວ່າຍັງບໍ່ທັນຄົບຖ້ວນ, ສົມບູນ ແລະ ຮັດກຸມ ເຮັດໃຫ້ເປັນຊ່ອງວ່າງໃນການຫລົບຫລີກການເສຍອາກອນລາຍໄດ້ ແລະ ອື່ນໆ, ພ້ອມທັງການກໍານົດບາງປະເພດອາກອນ ກໍຍັງບໍ່ຊັດເຈນ ບໍ່ສອດຄ່ອງກັບນິຍາມ ແລະ ຫລັກການຂອງກົດໝາຍກຳນົດ ເປັນຕົ້ນ ອາກອນລາຍໄດ້ເງິນປັນຜົນຂອງວິສາຫະກິດ ແຕ່ກົດໝາຍໄດ້ກຳນົດຢູ່ໃນພາກ ຂອງອາກອນລາຍໄດ້ບຸກຄົນ.
ສະນັ້ນ, ເພື່ອປັບປຸງກົດໝາຍດັ່ງກ່າວ ໃຫ້ສອດຄ່ອງກັບການປະຕິບັດວຽກງານຕົວຈິງໃນປັດຈຸບັນ ຕາງໜ້າຈາກພາກສ່ວນຕ່າງໆ ທັງພາກລັດ ແລະ ຜູ້ປະກອບການ ຕ້ອງໄດ້ສຸມໃສ່ປະກອບຄຳຄິດຄຳເຫັນ ໂດຍຍົກບັນຫາຄວາມເປັນຈິງທີ່ເກີດຂຶ້ນ ຫລື ບັນຫາທີ່ພົບເຫັນຢູ່ຂັ້ນທ້ອງຖິ່ນ ລວມທັງຂໍ້ສະດວກ, ຂໍ້ຫຍຸ້ງຍາກ ໃນການຈັດຕັ້ງປະຕິບັດກົດໝາຍວ່າດ້ວຍອາກອນລາຍໄດ້ ໃນໄລຍະຜ່ານມາ ເພື່ອເປັນຂໍ້ມູນ ແລະ ບ່ອນອີງໃນການປັບປຸງກົດໝາຍວ່າດ້ວຍອາກອນລາຍໄດ້ໃນຄັ້ງນີ້ໃຫ້ມີເນື້ອໃນຄົບຖ້ວນສົມບູນ, ຮັດກຸມ, ຮັບປະກັນການຄຸ້ມຄອງເກັບລາຍຮັບເຂົ້າງົບປະມານແຫ່ງລັດ ໃຫ້ນັບມື້ເພີ່ມຂຶ້ນ ແນໃສ່ແກ້ໄຂຄວາມຫຍຸ້ງຍາກທາງດ້ານເສດຖະກິດ-ການເງິນ ໃຫ້ມີຜົນສຳເລັດຕາມຄາດຫມາຍ.
ທີ່ມາ: ຂ່າວສານການເງິນ


